
Pendant des années, on a parlé des quotas de la loi LOM : 10 %, puis 20 %, puis 40 % de véhicules à faibles émissions dans les renouvellements de flotte. Depuis le 1er mars 2025, ce n'est plus la bonne règle. Les quotas ont été remplacés par une taxe : la taxe annuelle incitative, ou TAI. Voici ce qui change pour votre flotte, et ce que ça implique pour la recharge.
Qui est concerné ?
La TAI vise les entreprises dont la flotte compte au moins 100 véhicules sur l'année : voitures de tourisme et certaines camionnettes. Le seuil se calcule sur la durée d'utilisation dans l'année, pas à une date précise : un véhicule utilisé six mois compte pour moitié. En dessous de 100 véhicules, pas de TAI, mais les avantages fiscaux de l'électrique décrits plus bas restent valables.
Les objectifs à atteindre, année par année
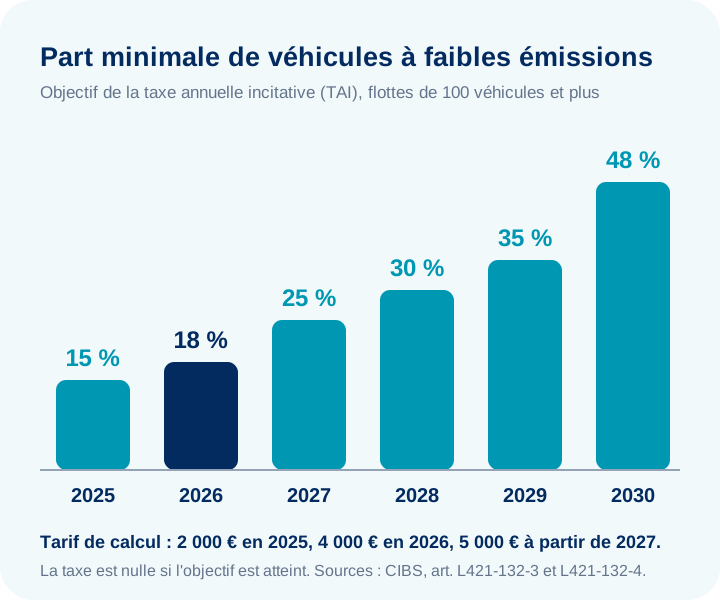
Chaque année, une part minimale de véhicules à faibles émissions doit figurer dans la flotte : 18 % en 2026, 25 % en 2027, et jusqu'à 48 % en 2030. Seuls comptent les véhicules entrés récemment dans la flotte (au plus tôt la troisième année civile précédente) : ce sont donc les renouvellements qui font la différence.
Comment la taxe est calculée
Ce n'est pas une amende fixe par véhicule manquant. La loi applique une formule : un tarif (4 000 € en 2026, 5 000 € à partir de 2027), multiplié par l'écart entre l'objectif et la part réellement atteinte, puis par un taux de renouvellement de la flotte. Si l'objectif est atteint, la taxe est nulle. Depuis le 1er mars 2026, certains véhicules à faibles émissions comptent davantage dans le calcul (loi de finances pour 2026).
À retenir
La TAI se déclare en janvier de l'année suivante, en annexe de la déclaration de TVA (3310-A, ou 3517-S au régime simplifié). Le montant exact dépend de votre parc, des durées d'utilisation et des renouvellements : faites-le valider par votre expert-comptable.
Ce que l'électrique change sur la fiscalité du véhicule
- Les deux taxes annuelles sur les véhicules de tourisme (taxe CO2 et taxe polluants, l'ancienne TVS) ne s'appliquent pas aux véhicules 100 % électriques.
- Amortissement : pour une voiture particulière électrique (moins de 20 g de CO2/km), l'amortissement est déductible dans la limite de 30 000 €, le plafond le plus élevé.
- Avantage en nature du salarié : pour un véhicule 100 % électrique attribué depuis le 1er février 2025 et respectant le score environnemental, abattement de 70 %, dans la limite de 4 641,60 € par an en 2026. L'électricité payée par l'entreprise n'entre pas dans l'avantage.
- La TVA sur l'électricité de recharge suit les règles habituelles : elle est déductible pour un usage professionnel, sur facture.
Pas de prime ADVENIR pour les voitures d'entreprise
En 2026, le programme ADVENIR ne finance plus les bornes des flottes de voitures et d'utilitaires légers : côté entreprises, il est réservé aux poids lourds et aux autocars. Le crédit d'impôt borne ne concernait que les particuliers et a pris fin le 31 décembre 2025. Une borne posée sur un site professionnel est facturée avec une TVA à 20 %, récupérable dans les conditions habituelles. Le vrai levier, c'est donc la maîtrise du coût d'installation et de l'électricité.
Recharger toute la flotte sans augmenter l'abonnement
Le grand sujet technique d'une flotte, c'est la puissance. Dix voitures qui se branchent à 18 h sur des bornes de 7,4 kW, ce sont 74 kW appelés d'un coup. Avec le Smart Charging et le Load Balancing, la puissance disponible du site est partagée entre les véhicules branchés : chacun est rechargé pour le lendemain matin, le plus souvent sans augmenter l'abonnement.
La méthode CHARGéO, appliquée à chaque site, en quatre étapes :
- 1Inventaire : nombre de véhicules, kilomètres par jour, horaires de retour, véhicules qui rentrent au domicile des salariés.
- 2Relevé du site : puissance souscrite, consommation du bâtiment, place dans le tableau, cheminement jusqu'aux places.
- 3Dimensionnement : nombre de bornes, puissance réservée à la recharge, règles de pilotage, bornes au domicile si besoin.
- 4Devis ferme, pose, mise en service et supervision des bornes à distance.
Pour les salariés qui rentrent avec leur véhicule, lisez notre guide sur la recharge des salariés au domicile et au travail. Et pour équiper votre parking d'entreprise, l'étude est gratuite.
Sources officielles
- Code des impositions sur les biens et services, art. L421-132-4 : objectifs de la taxe annuelle incitative, Légifrance
- BOFiP : taxe annuelle incitative relative à l'acquisition de véhicules légers à faibles émissions
- Urssaf : avantages en nature, véhicule électrique et borne de recharge
- Programme ADVENIR : qui peut bénéficier des primes